Créer son entreprise
Se faire financer sa création : panorama des solutions sans se perdre
Oct
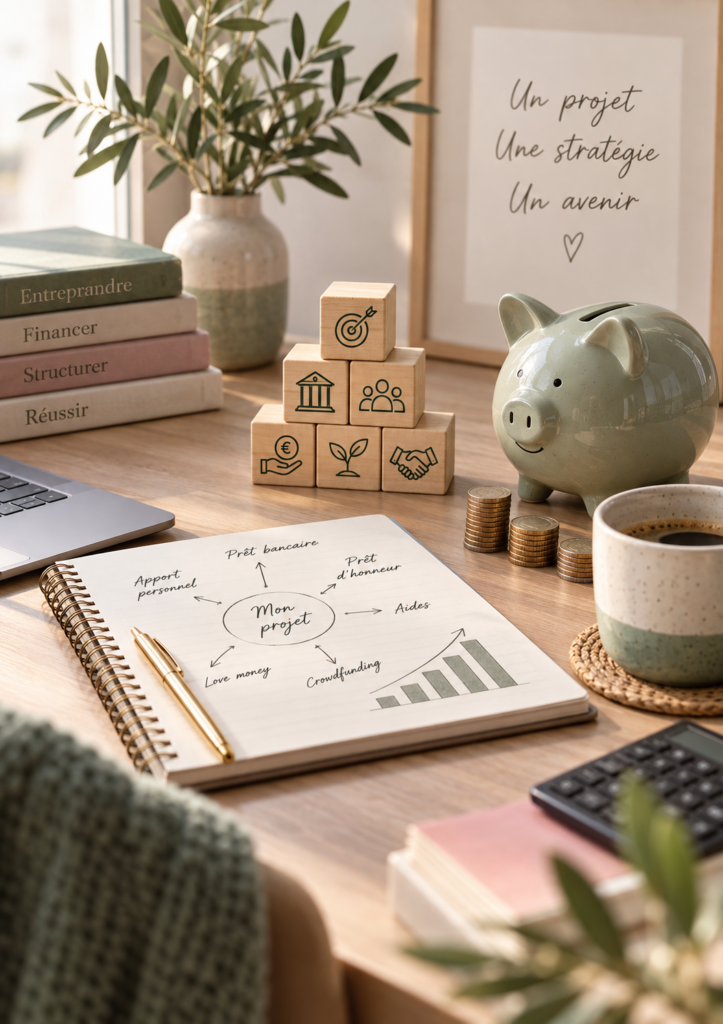
Prêt bancaire, prêt d’honneur, aides, apport personnel, love money, crowdfunding… Le nombre de solutions de financement peut donner l’impression qu’il faut toutes les connaître par cœur pour bien préparer son projet.
Ce n’est pas le cas. L’enjeu n’est pas de tout maîtriser, mais de savoir dans quelle case tu te situes — et de comprendre comment ces solutions se combinent entre elles, plutôt que de les voir comme des options isolées.
L’apport personnel : le point de départ, pas juste une somme d’argent
L’apport personnel, c’est l’argent que tu mets toi-même dans le projet au démarrage. Sa fonction va au-delà du simple financement : c’est aussi ce qui démontre ton engagement, aux yeux d’une banque ou d’un partenaire financier.
Un projet sans aucun apport n’est pas impossible à financer, mais il part avec un handicap de crédibilité. À l’inverse, tu n’as pas besoin d’un apport conséquent pour être prise au sérieux — la cohérence entre ton apport et la taille de ton projet compte davantage que le montant en valeur absolue.
Le prêt bancaire classique : la solution la plus connue, pas toujours la plus adaptée
C’est souvent la première option à laquelle on pense. Elle a l’avantage d’être bien identifiée, mais elle a aussi ses contraintes : les banques demandent généralement des garanties, un dossier solide, et restent parfois frileuses sur les créations d’entreprise dans les secteurs qu’elles connaissent moins ou jugent plus incertains.
Ce n’est pas une option à écarter, mais elle se prépare rarement seule — elle vient souvent en complément d’autres financements, plutôt qu’en solution unique.
Le prêt d’honneur : un outil sous-utilisé
Le prêt d’honneur est un prêt à taux zéro, accordé sans garantie personnelle ni caution, sur la base du projet et de la personne qui le porte. Il est proposé par différents réseaux d’accompagnement à la création d’entreprise.
Sa vraie valeur ne se limite pas au montant emprunté. Il joue aussi un rôle de levier : obtenir un prêt d’honneur rassure ensuite les banques, et facilite l’obtention d’un prêt bancaire complémentaire. C’est une pièce du puzzle souvent négligée, alors qu’elle peut débloquer le reste du financement.
Les aides à la création d’entreprise : la cerise sur le gâteau, pas le socle
Il existe plusieurs dispositifs d’aide à la création ou à la reprise d’entreprise, dont les plus connus concernent l’exonération partielle de charges sociales en début d’activité. Ces dispositifs évoluent régulièrement — sur les conditions d’éligibilité, les délais à respecter, ou les taux appliqués.
Mais au-delà de cette nécessité de vérifier les conditions au bon moment, il y a un principe plus fondamental à intégrer : une aide doit être vue comme un renfort, jamais comme une condition de viabilité du projet.
Concrètement, un dossier présenté devant un comité d’engagement doit être solide et tenir debout sans l’aide sollicitée. L’aide, quand elle est obtenue, vient ensuite renforcer la trésorerie et consolider un dossier déjà viable — elle n’est pas censée combler un déséquilibre que le projet ne pourrait pas absorber seul. C’est exactement la logique qu’appliquent les comités qui étudient les demandes de prêt d’honneur : ils évaluent la solidité du projet dans son ensemble, pas seulement sa capacité à obtenir l’aide demandée.
J’ai vu cette distinction se payer cher, plusieurs fois : une porteuse de projet bâtit son prévisionnel en intégrant un prêt d’honneur comme un pilier du financement, presque acquis. Le dossier passe en comité d’engagement — et parfois, la réponse est négative. Ce n’est pas fréquent, mais quand ça arrive, c’est tout le prévisionnel qui doit être repris depuis le début, dans l’urgence, et certains projets se retrouvent reportés, voire abandonnés faute d’alternative prévue à temps.
Le réflexe à adopter est donc simple à énoncer, même s’il demande de la rigueur dans la construction du prévisionnel : construis d’abord un scénario qui tient sans l’aide. Si elle arrive, elle vient renforcer un projet déjà solide — jamais le sauver.
Le love money et le financement participatif : utiles, mais à cadrer
Le love money — l’argent prêté ou investi par ton entourage — peut être une solution complémentaire précieuse, à condition d’être formalisé correctement, même entre proches. Un écrit clair évite bien des malentendus par la suite.
Le financement participatif (crowdfunding) peut aussi apporter un premier financement, tout en testant l’intérêt du public pour ton projet. Il demande en revanche un vrai travail de communication en amont — ce n’est pas une solution « facile » par défaut.
Ce qui compte vraiment : la combinaison, pas l’option isolée
La plupart des créations d’entreprise ne reposent pas sur une seule source de financement, mais sur une combinaison réfléchie : un apport personnel, complété par un prêt d’honneur, lui-même renforcé par un prêt bancaire, éventuellement soutenu par une aide en début d’activité.
Ce qui fait la différence, ce n’est pas de connaître tous les dispositifs sur le bout des doigts. C’est de construire un dossier cohérent, où chaque source de financement vient renforcer la crédibilité des autres.
L’appel découverte de 20 minutes n’est pas une session technique pour construire ton plan de financement — c’est un premier regard global sur ton projet, pour qu’on évalue ensemble où tu en es et la forme d’accompagnement la plus adaptée – Réserve ton appel découverte.
